深度好文:从全球IC产业商业模式的变革路径看中国到底该咋搞
作者:管理员 来源:本站 浏览数:532 发布时间:2016/10/20 9:47:33
全球IC产业商业模式变革
集成电路(IC)产业一般分为IC设计、IC制造和IC封装测试等三个环节。在集成电路发展的初期,系统公司会独揽系统和IC生产的所有环节,因此集成电路公司一般作为系统公司的部门存在。
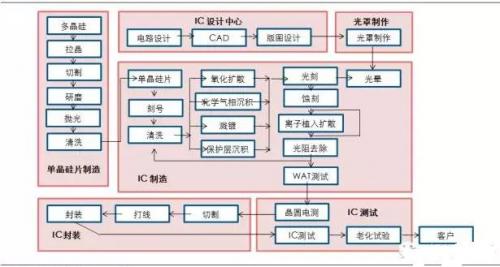
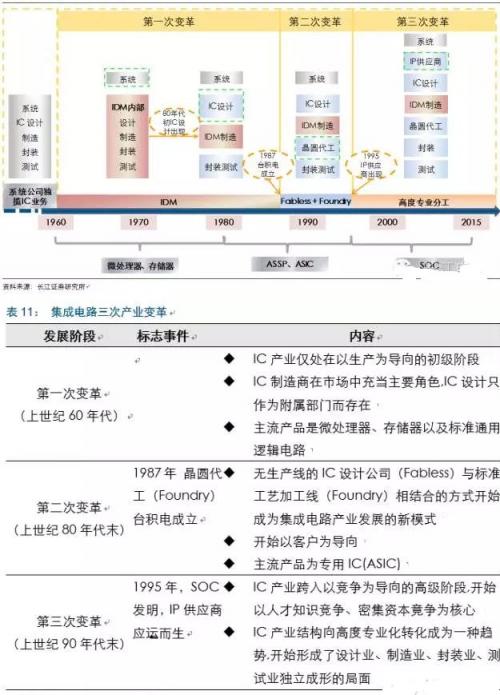
随后,自19世纪60年代起,IC产业一共经历了三次产业变革,每一次变革都与技术变迁、商业模式转型有密切的关系,也都推进整个产业向新的阶段发展。
IDM与专业分工谁主沉浮
两大模式形成历程
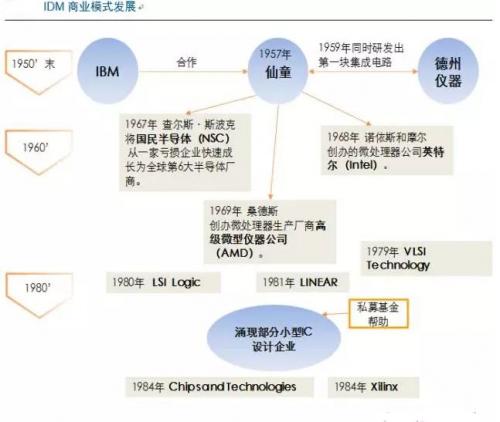
1959年首次将集成电路技术推向商用化的仙童半导体公司, 孵化出一批优秀的半导体企业,比如英特尔、AMD、美国国家半导体、LSI Logic、VLSI Technology、Altera和Xilinx等等。特别是后来微处理器和存储器的出现,一批新锐的专注于半导体领域的公司竞相涌现,它们不同于老牌企业IBM和德州仪器,不再涉猎系统板块,以完整的IDM模式运营。但是自20世纪80年代起,一些小型的IC公司在私募的帮助下建立起来,无晶圆厂(Fabless)出现雏形。这些公司意识到向只需要其他半导体企业购买晶圆也能完成生产,这样可大大减少生产线上的投入。其中最有名的要数PC图像芯片企业Chips and Technologies与模拟芯片专家Xilinx。Fabless厂商的涌现给后来完整的全产业链分工模式的兴起奠定了坚实的基础。
1987年可以算得上具有里程碑意义的一年,全球第一家晶圆代工厂台积电的出现使得“Foundry + Fabless”合作模式横空出世。IC设计企业再也不用依附于IDM企业完成晶圆制造,与专业代工厂商的合作成为更加稳固的形式。
80年代时,ASIC处于盛行阶段,它是一种为专门目的而设计的集成电路,顾客可以依据自己的要求设计逻辑部分并要求制造公司制作。对于ASIC,系统产品仅仅是ASICs和存储器或处理器的组装。直到系统级芯片(SoC)的研发成功,使在一个芯片上实现采集、转换、存储、处理和I/O等多个功能成为可能,这些功能单元都是以可设计重用的IP核组成。由于大量复杂的IP核需要投入时间和精力才能完成,一批专业提供IP核服务的企业应运而生,其中最出名的当属ARM公司。
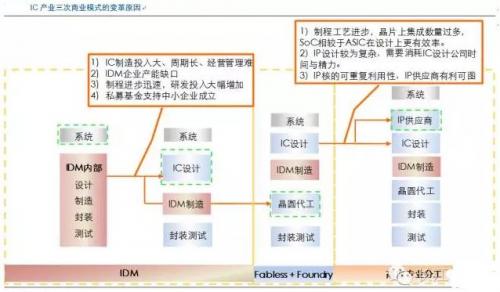
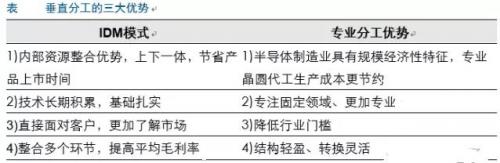
经历了三次变革,IC产业内存在两种商业模式:IDM模式和以Fabless与Foundry为代表的专业分工模式。
商业模式区别
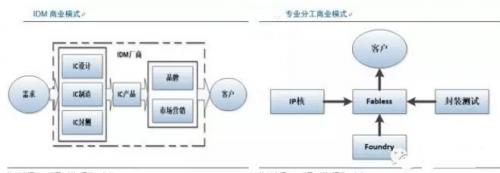
IDM模式的特点是涵盖从IC设计、制造到封装测试等各业务环节,甚至延伸至终端电子产品。而专业模式则将产业链的每一个环节分配给专业的厂商完成。
对于专业分工模式,Fabless企业直接面对客户,根据客户需求完成相应的设计,而其他环节的生产商都是给Fabless服务的。
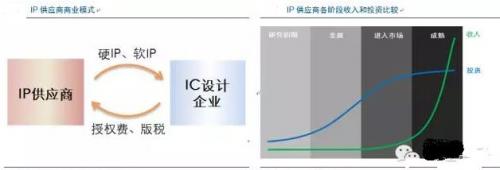
位于最上游的IP供应商,利用广泛的客户资源去开发可以重复使用的IP模块,再供应给下游的Fabless。随着生产成本的增加与产品周期的缩短,特别是电子产品的发迹,IP供应商成为Fabless企业有力的合作伙伴。根据2015年圣克拉拉峰会提供的数据表明, Fabless企业需要耗费3至4年,支出1至2亿美元才能设计出一个内部处理器,而从IP供应商处授权使用可以减少1千至5千万美元,设计时间减少一半以上。
IP核主要通过授权的方式提供给下游企业,IP供应商始终保有IP的所有权。对于任何新研发的IP核,IP供应商会收取一部分的前期费用,授权费一般在10万至100万美元之间。一旦产品使用IP核,供应商会以芯片成本的一定比例收取版税。当IP核应用量达到一定数量后,IP供应商的投资回报率相当可观。
但是IP供应商提供的IP核需要通过SoC验证和硅验证才能使用,验证在一定程度上延迟了产品上市的时间。不论是IDM还是专业分工,这两大模式都以其各自的优势被各大厂商应用着。
IDM轻盈化之路
进入21世纪,众多IDM厂受半导体行业增速趋缓、先进制程研发费用提升与大规模晶圆厂投入加大的影响,纷纷投入Fablite(不以加工为主业)的怀抱,合作氛围也日益浓烈。
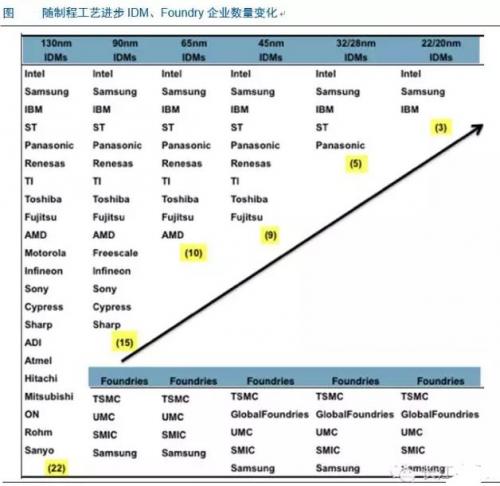
特别是2010年左右,几乎所有的IDM公司(除了英特尔和存储器生产商)都将资本支出从超过销售额20%调整到10%以下。全球顶级IDM如德州仪器、瑞萨、意法半导体等逐渐剥离其生产部门,选择以Fablite的模式运营,以期减少投入提升利润。2014年,格罗方德宣布收购IBM微电子业务,更是在Fablite进程上描绘上浓重一笔。
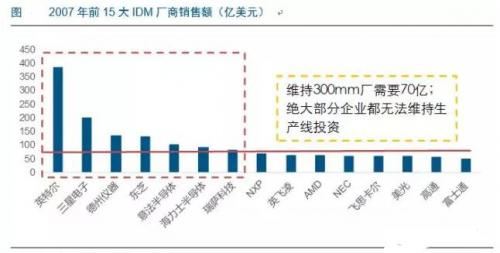
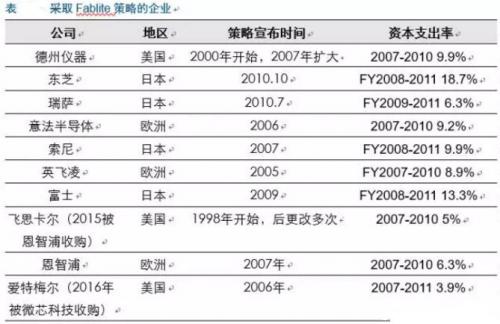
但是作为IDM界内第一第二的英特尔和三星,丝毫没有放弃晶圆制造的想法,一方面保有其自有生产线,另一方面还涉猎代工业务。
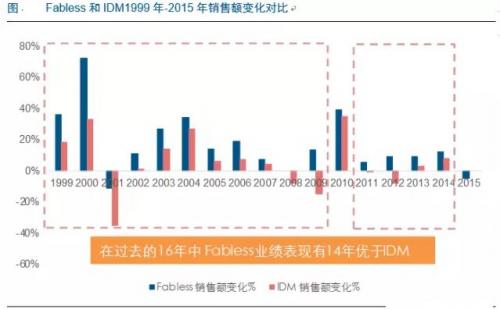
在IDM企业纷纷转型的趋势下,Fabless企业表现强势,在2013年就占有全球IC产业27%的份额。不仅如此,过去25年里,Fabless也一直以高增长态势23次领先IDM企业。
尽管Fabless模式在近二十年间获得许多企业青睐,但近年来技术革新之快让有扎实技术基础的IDM企业有了领先的资本。一是先进制程方面, FinFET、多重曝光技术对于晶圆制造提出更高的要求;二是新兴领域方面,物联网的需求的多样性要求IC设计更加高效灵活。因此,IC设计和制造者之间需要更加紧密的联系才能满足新一阶段市场的要求。目前,晶圆制造方面的跟进尚能满足IC设计的推进,随着工艺的进一步突破,Fabless是否还是业界宠儿需要拭目以待。
晶圆代工 赢者通吃
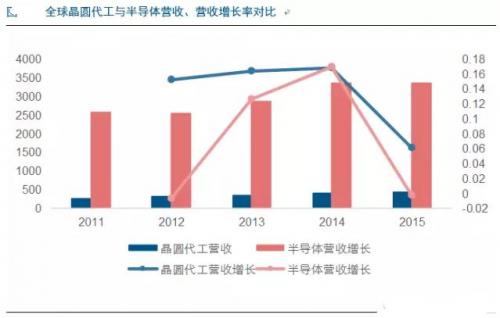
自台积电、台联电等台湾代工业兴起后,晶圆代工开始被全球IC企业认可,其他代工企业相继诞生。晶圆代工市场也逐步扩大,成为IC产业增长的有力支柱,其增长态势已连年优于整体行业。
然而,极高的资本壁垒和技术壁垒提高了行业的进入门槛,IC制造企业一方面需要紧跟IDM步伐加快技术研发速度,另一方面晶圆厂建设、维持都需要巨额资金的支持。尽管晶圆代工厂在2015年总营收上表现仅占全球半导体的不到15%,但资本支出却远远高于行业水平。高额的资本支出犹如淘沙之浪使得企业逐步或退出或兼并,目前全球前十晶圆代工企业已占领近85%的市场份额。
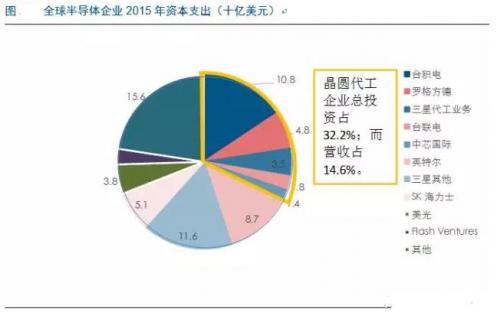
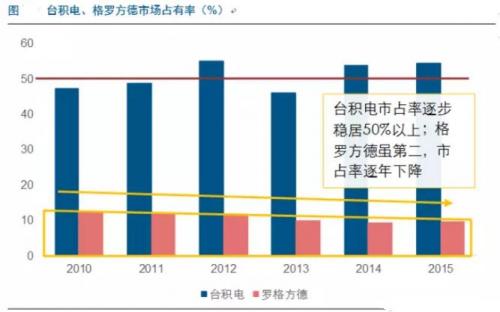
就算是走在代工前列的企业们也受到行业霸主台积电的压制。格罗方德起始于2009年3月,是一家由AMD拆分而来的IC制造企业,成立之初就先将AMD设立在德国的两座200mm晶圆厂改装为300mm晶圆厂,还在美国纽约州建立新的300mm晶圆厂Fab-8。2009年底,格罗方德成功牵手当时全球第三大晶圆代工厂特许半导体。来势凶猛的格罗方德短短一年内就登上全球第三大晶圆代工之位,市占率一度超过10%。当时业内对于格罗方德的崛起还猜想频频,台积电也不得不时刻提防其强势进攻。纵观过去的五年,台积电市场占有率逐步走高,近两年维稳50%以上,而第二名的格罗方德却表现欠佳,市场占有率逐年下降。由此可见,在晶圆代工领域,赢者通吃现象明显。
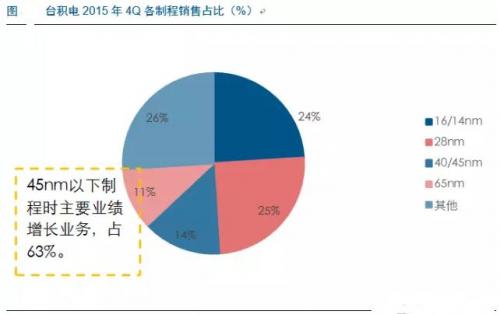
在晶圆代工业,先进制程的优势是成功的关键,因为越领先的工艺毛利率越高,越符合市场需求。而去年台积电能够称霸晶圆代工市场也与其时刻提升技术水平有关,去年16 纳米FinFET制程的推出跟上了英特尔和三星这些IDM企业的步伐,再加上台积电在业界口碑良好,在产能允许的情况下,台积电订单达成量不言而喻。
目前,在晶圆代工领域,产能投放与产能利用率仍然是关注重点。对于晶圆厂来说,扩产与产能不足将会影响到企业的毛利率和净利率。近年来,各大厂商因为产能不足错失订单的消息屡屡不断,除了产能的不匹配,良率也影响着同样产出下晶圆的投入量。晶圆厂根据客户给晶圆代工厂的产能需求预估制定合适的产能计划是突破这一瓶颈的关键。
中国最理想模式:制造拉动上下游,产品研发分主次
站在历史交叉口的中国IC企业大多是以专业分工模式出生,其中尤以中芯国际为首的制造环节发展最为占优。 2014年7月3日,高通与中芯国际将在28纳米工艺制程和晶圆制造方面开展合作,采用中国制造的高通骁龙处理器。高通目前全球第一的IC设计企业,其与中芯国际的合作将快速推进我国企业在先进制程上的进步。利用制造环节的现行优势,联合创新,带动全产业链一同推进才是有效的方式。
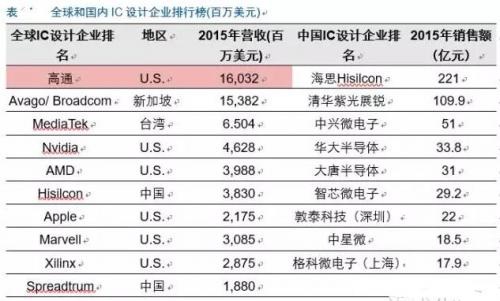
在2016年4月,中芯国际以4亿美金和之前收购星科金朋时的1亿美元股权转为长电科技的股权,成为长电科技最大股东。中芯国际又在“制造”+“封装”一条龙的战略下迈出坚实的一步。2016年7月28日,中芯长电半导体有限公司和高通共同宣布:中芯长电开始为高通提供14纳米硅片凸块量产加工。联合高通和长电的中芯国际,一方面拥有了先进制程的研发优势,又拥有了牢固的合作关系,带动全产业链良性循环。
除了中芯国际,近期紫光国芯、长江存储在存储领域的全方位的布局更是力证制造拉动的加倍效应。
我国IC产业的发展不仅需要打通全产业链脉络,更需要了解市场的发展方向。根据目前的市场形势,集中全力开发有发展潜力、有技术优势的芯片:超算芯片、通信芯片、存储芯片与物联网等新兴产业芯片。
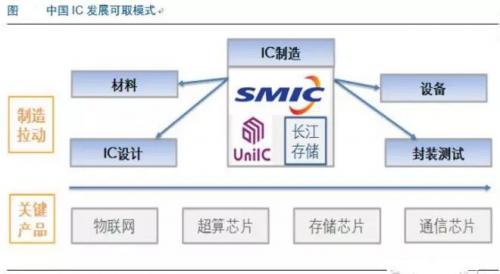
未来,我们也期待在我国IC产业通过制造环节打入领先阵营,由核心芯片形成产业优势,打造属于中国的商业新模式。